在互联网浪潮中,印度曾以“世界办公室”的身份深度参与全球分工,却未能孕育出与中国、美国比肩的消费互联网巨头。当移动互联网红利被中美瓜分殆尽,印度被视为“掉队者”。进入人工智能时代,印度正试图凭借独特路径“插队”——不是拼算力与基础模型,而是押注人工智能行业应用系统集成服务。这一战略转向,既显露雄心,也暴露出深层挑战。
一、互联网掉队:红利流失与结构性短板
回顾过去二十年,印度互联网产业不乏亮点:Infosys、Wipro等IT服务巨头支撑起万亿美元产值,Flipkart、Paytm等本土平台一度崛起。但与中国和美国相比,印度始终缺乏原生性技术创新平台。电子商务被亚马逊、沃尔玛挤压,社交媒体被Meta垄断,移动支付虽是全球标杆,却建立在UPI政府基础设施之上而非企业级生态。更致命的是,数字鸿沟巨大:六亿以上人口尚未稳定触网,数据资费虽低,但智能手机渗透率、数字素养同中国相去甚远。当全球进入AI时代,印度猛然发现:自己在底层算法、高端芯片、大规模预训练模型方面几乎全面落后。
二、AI插队逻辑:应用集成与服务为王
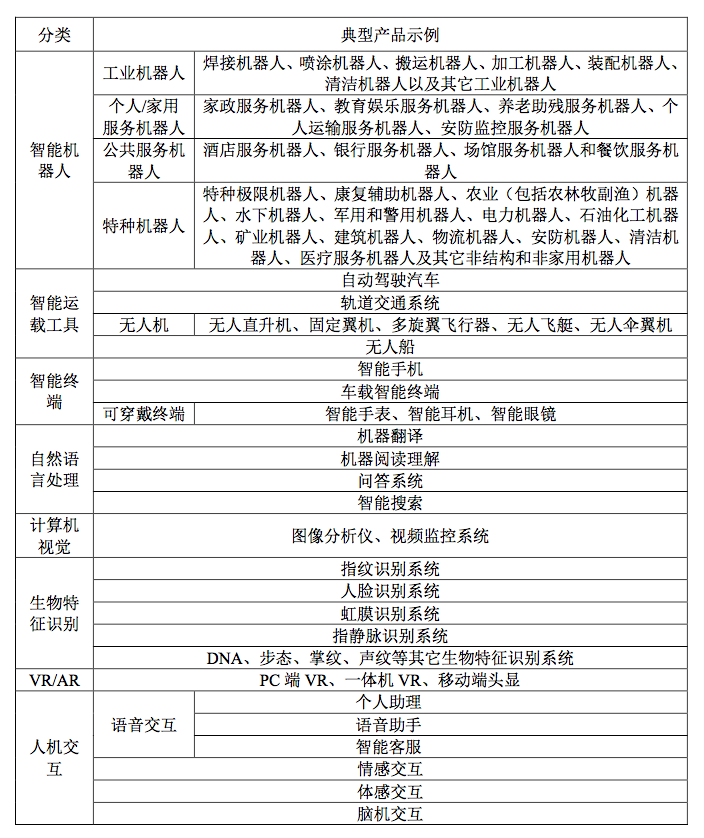
既然无法在基础层弯道超车,印度选择了一条更务实的“插队”路线——以人工智能行业应用系统集成服务为核心竞争力。换言之,不做ChatGPT的竞争者,而做AI能力的落地者、行业方案的组装者。理由有三:其一,印度拥有全球最大的IT服务产业基础,塔塔咨询、印孚瑟斯等企业深耕企业级客户数十年,擅长将多种技术打包交付;其二,印度工程师成本相对低廉且熟悉欧美业务流程,可快速为非技术企业部署AI工具链;其三,本土市场数字化需求爆发,金融、医疗、农业、教育等领域亟待AI系统集成解决效率痛点。
三、系统集成服务发力方向
其一,多模态AI与传统系统融合。大量印度企业仍运行老旧ERP、CRM体系,集成服务商可引入视觉识别、自然语言处理接口,实现自动化文件审核、客户交互,而无需推翻现有架构。
其二,行业垂直模型微调与部署。不是每一家企业都需要百亿参数巨模型。印度系统集成商通过在开源模型(如Llama)上做低成本微调,联合行业数据,交付定制化故障检测、欺诈识别、精准农业方案。
其三,数据标注与运维外包升级。印度曾是全球数据标注工厂,如今正从低成本劳力转向流程智能——把标注管理与模型评估工具化,实为集成服务的一部分。
其四,跨国政企本地化交付。面对中东、非洲、东南亚市场,印度集成商能以英语+IT服务习惯,打包AI能力输出数字政府、智慧城市模块。
四、插队并非易事:隐忧与风险
愿望美好,现实骨感。第一,高端人才外流依旧严重,核心AI研发岗大量流向硅谷和深圳;第二,基础模型层缺失导致利润被上游向上压榨,集成服务本质上仍是低成本执行者角色,定价权薄弱;第三,政府“印度AI使命”计划虽拨款,但分散、缓慢,不足以涌现全球级AI集成标杆;第四,市场需求虽大,企业支付能力和数据基础设施堪忧,系统集成可能沦为“零散项目式生存”。如果无法从服务向产品化转型,印度可能再次降级为AI时代的“办公后台”。
五、对中国系统集成服务商的启示
印度的发展路径对中国人工智能行业应用系统集成服务亦有镜鉴意义。中国同样面对to B市场碎片化、项目制交付利润低的痛点。印度企业极度贴近客户、套餐式交付、服务科目模板化等方面值得借鉴。而在垂类模型深度、国产芯片软硬协同、产业集群规模应用上,中国集成商已有显著优势。双方完全可以在东南亚、中东第三方市场形成差异化竞争。更重要的,是必须避免滑落到传统外包——要以AI能力为杠杆,从“人月合同”转向与客户分润和效率分成,推进建成面向智能化的综合解决方案商。
六、
印度在互联网时代被视为半掉队,但这不等于它完全没有机会跳进下一个赛道——只是它跳过赛道的前提,是从对基础创新的迷恋转向对系统集成的彻底重定义。各国都需要至少一群能整合、落地和运维专业化AI模块者。如果一个过去以“牛车+IT外包”闻名的国家做好应用集成,那意味人工智能的时代也不是只会比谁的原创技术好,也较量场景集成方案的智能量。哪怕不能遥遥领先,不听话的模式变换者总能保留机会插进新一条队伍。只不过这一次印度所博弈的,更像是加法队伍——不计整合利基,并非简单站立前沿序中。这是真正的赛道次元角逐,也希望非陷阱与泡沫空膨所败合。