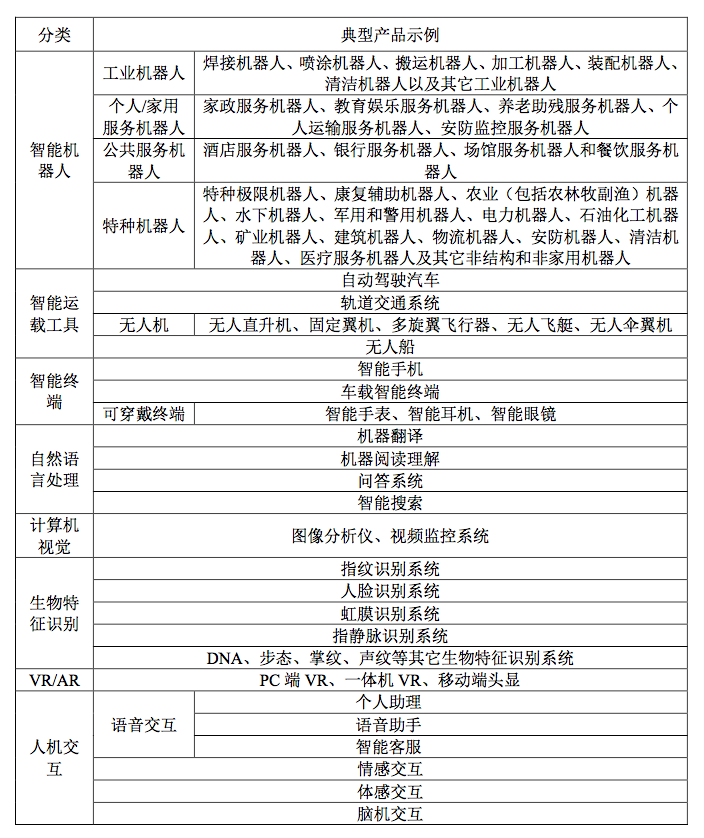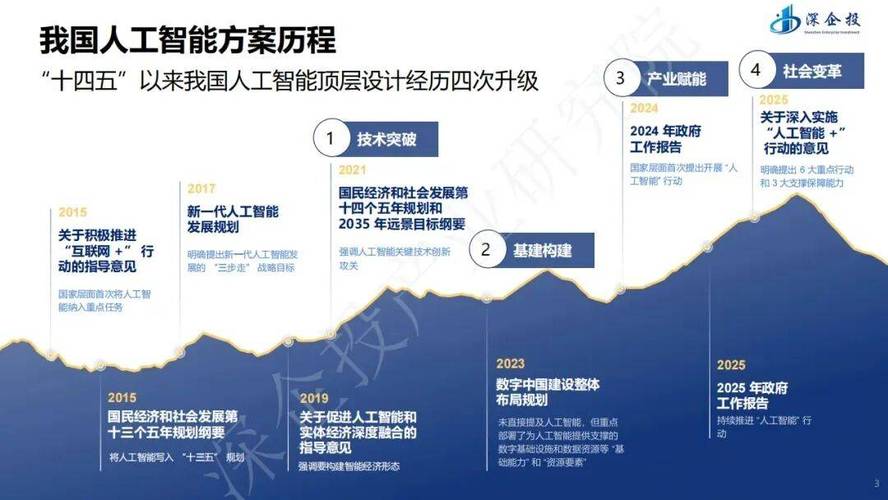
随着“人工智能+”行动上升为国家战略,人工智能与经济社会各领域的深度融合正加速推进。作为连接AI技术与行业场景的关键纽带,人工智能行业应用系统集成服务迎来了前所未有的发展机遇。本蓝皮书旨在系统梳理“人工智能+”行动为系统集成服务带来的产业机遇、核心能力要求及未来趋势,为行业参与者提供战略参考。
一、“人工智能+”行动的政策内涵与产业影响
“人工智能+”行动强调以人工智能技术为引擎,驱动传统产业转型升级与新兴产业培育。其核心在于推动AI从单点应用走向全链条渗透,从技术供给转向价值创造。对系统集成服务而言,这意味着需求从简单的软硬件拼装,升级为面向复杂业务场景的AI化整体解决方案设计、部署与持续运营,市场空间显著扩容。
二、系统集成服务迎来的四大发展机遇
- 行业智能化改造需求爆发:制造、医疗、金融、交通、能源等行业在“人工智能+”引导下,正加快智能化改造步伐,系统集成商作为一站式解决方案提供者,将深度参与行业AI中台、智能边缘系统及数据治理体系建设。
- 大模型与行业知识融合加速:通用大模型需结合行业知识才能落地。系统集成商凭借对垂直场景的理解,可围绕大模型微调、知识库构建、智能体开发等提供集成服务,形成差异化竞争力。
- 端边云协同架构普及:AI应用从云端向边缘和端侧延伸,带来了异构硬件适配、边缘计算节点部署和云边协同管理的集成需求,为系统集成商开辟了新的技术服务蓝海。
- 信创与自主可控要求提升:在关键行业,AI系统集成需兼顾信创生态适配与安全合规,具备国产化软硬件整合能力的集成商将获得政策红利与市场先机。
三、系统集成服务的核心能力重构
面对“人工智能+”新要求,系统集成服务商需构建三层核心能力:一是AI工程化能力,包括模型选型、数据管道搭建、MLOps部署与运维;二是行业场景理解能力,能精准定义AI落地的业务价值与实施路径;三是生态整合能力,联合算法厂商、硬件供应商与行业ISV形成协同交付网络。
四、挑战与应对策略
当前系统集成服务仍面临AI人才短缺、项目交付非标化程度高、数据安全与隐私保护压力大等挑战。建议企业:建立AI集成方法学与工具链,提升交付标准化水平;与高校及研究机构合作培养复合型人才;构建覆盖数据全生命周期的安全治理框架;并积极参与行业标准制定,抢占话语权。
五、未来展望
“人工智能+”行动将持续深化,系统集成服务将从项目制交付向“平台+运营”模式演进,AI集成能力将成为企业数字化转型的基础设施服务。蓝皮书预测,未来三年,具备行业Know-how与AI工程化双重优势的系统集成商将迎来高速增长期,市场集中度有望逐步提升,头部企业将通过行业深耕与生态协同构建护城河。