机器人产业正成为新一轮科技革命与产业变革的重要引擎。随着人工智能技术的快速迭代,机器人从单一执行设备逐步走向具备感知、决策与协作能力的智能系统。要理解这一产业的运行逻辑,需要沿着产业链从上游核心部件到下游系统集成进行系统解析。
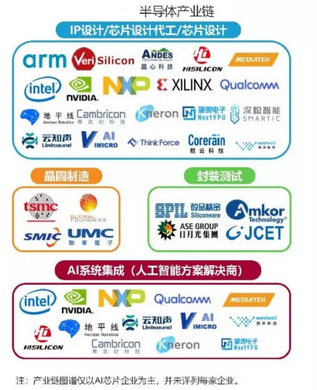
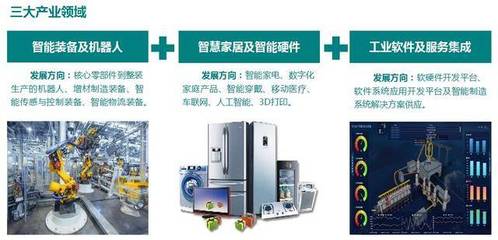
上游核心部件是机器人产业的“根技术”。工业机器人领域,减速器、伺服电机与控制器构成三大核心零部件,合计占整机成本的较高比重,其精度、可靠性与寿命直接决定整机性能。减速器长期由少数国际厂商主导,精密谐波与RV减速器的国产化突破是产业自主可控的关键;伺服系统向高响应、高功率密度演进;控制器则需要与运动控制算法深度耦合。感知层面,激光雷达、深度相机、力/力矩传感器、编码器等逐步成为智能机器人的标准配置,多传感器融合能力决定机器人对外部环境的理解水平。核心芯片与实时操作系统同样处于上游要害位置,AI推理芯片、运动控制MCU以及机器人专用操作系统的成熟度,直接影响整机的响应速度与安全边界。
中游整机制造承上启下。工业机器人方面,多关节机器人、SCARA、协作机器人等品类不断丰富,协作机器人凭借安全性和易用性加速向中小制造场景渗透;服务机器人覆盖物流配送、清洁、医疗与教育等场景,移动底盘与机械臂的组合成为通用平台形态;特种机器人则在巡检、救援、深海与太空等极限环境中发挥不可替代的作用。整机厂商的核心能力从机械结构设计逐步转向“机电软”一体化,即在有限体积与功耗约束下实现感知、决策与执行的高度协同。
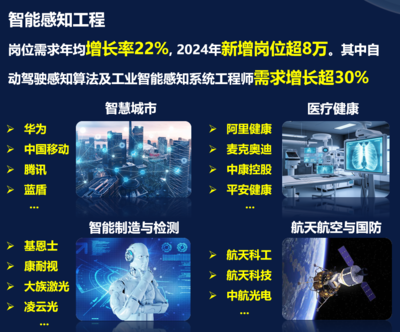
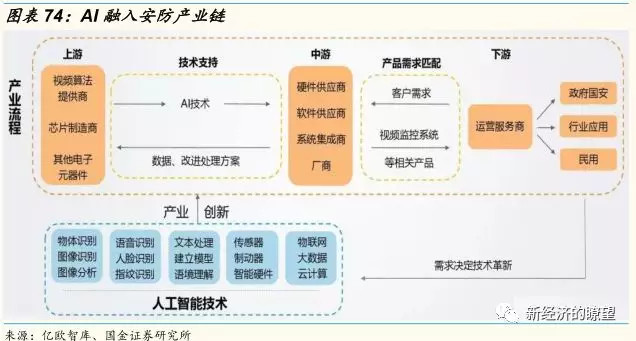
下游系统集成是技术落地价值的最终环节。面向汽车、3C电子、新能源、仓储物流等行业,系统集成服务商将机器人本体与工艺设备、产线控制系统、视觉识别和数据分析整合为可运行的解决方案。人工智能行业应用系统集成服务近年的兴起,反映出单纯售卖硬件的模式正在让位于“机器人+AI+行业知识”的整体交付。以大模型与具身智能为代表的新技术,推动系统集成从固定编程向任务级理解与自适应执行升级:自然语言指令可被解析为动作序列,视觉语言模型辅助抓取与装配决策,数据闭环使系统在运行中持续优化。与此集成服务也面临数据安全、系统可靠性、与既有产线兼容等现实挑战,对集成商的行业理解与服务能力提出更高要求。
人工智能与机器人产业链的深度融合正在重塑价值分布。一方面,AI降低了机器人使用门槛,使系统集成从项目交付向持续运营服务延伸,订阅式软件、远程运维与算力服务成为新的收入来源;另一方面,具备核心部件自研能力的整机厂商与深谙行业场景的集成服务商形成互补,产业链上下游协同创新成为主流路径。面向核心部件的自主可控、基础软件平台的开源生态建设,以及复合型系统集成人才的培养,将是产业高质量发展的关键所在。机器人产业链的竞争力,最终体现在从芯片、部件到整机、软件和行业方案的全链路效率与协同能力上。