华创计算机研究观点指出,随着人工智能技术加速落地,安防行业正迎来从“看得见”到“看得懂”的质变。“人工智能+安防”不再停留于概念演示,而是以人工智能行业应用系统集成服务为核心载体,进入规模化、体系化的建设新阶段。
一、为什么说“人工智能+安防”大时代已来
安防是人工智能落地最成熟、需求最刚性的场景之一。视频结构化、人脸识别、车辆识别、行为分析、轨迹追踪等能力,正在把传统视频监控系统升级为主动感知、实时分析、智能预警的防控体系。政策层面,平安城市、智慧城市、数字政府建设持续加码;产业层面,算力成本下降、算法迭代加快、数据治理能力提升,三者叠加推动行业进入快车道。
更重要的是,客户需求已从单点算法采购,转向“算法+硬件+平台+场景+运维”的整体交付。这标志着“人工智能+安防”不是一次产品升级,而是一场系统集成服务能力的全面竞赛。
二、系统集成服务:人工智能落地安防的关键中间层
人工智能行业应用系统集成服务,本质上是连接底层AI能力与上层业务场景的桥梁。在安防领域,它至少承担四类核心职能:
第一,多源感知接入与融合。把各类摄像机、雷达、门禁、报警、无人机等设备统一接入,实现视频、图像、物联信号的一体化感知。
第二,算法与算力调度。根据园区、交通、社区、金融、能源等不同场景,将人脸、车辆、行为、事件检测等算法按需部署到边缘节点或云端,并实现算力弹性调度。
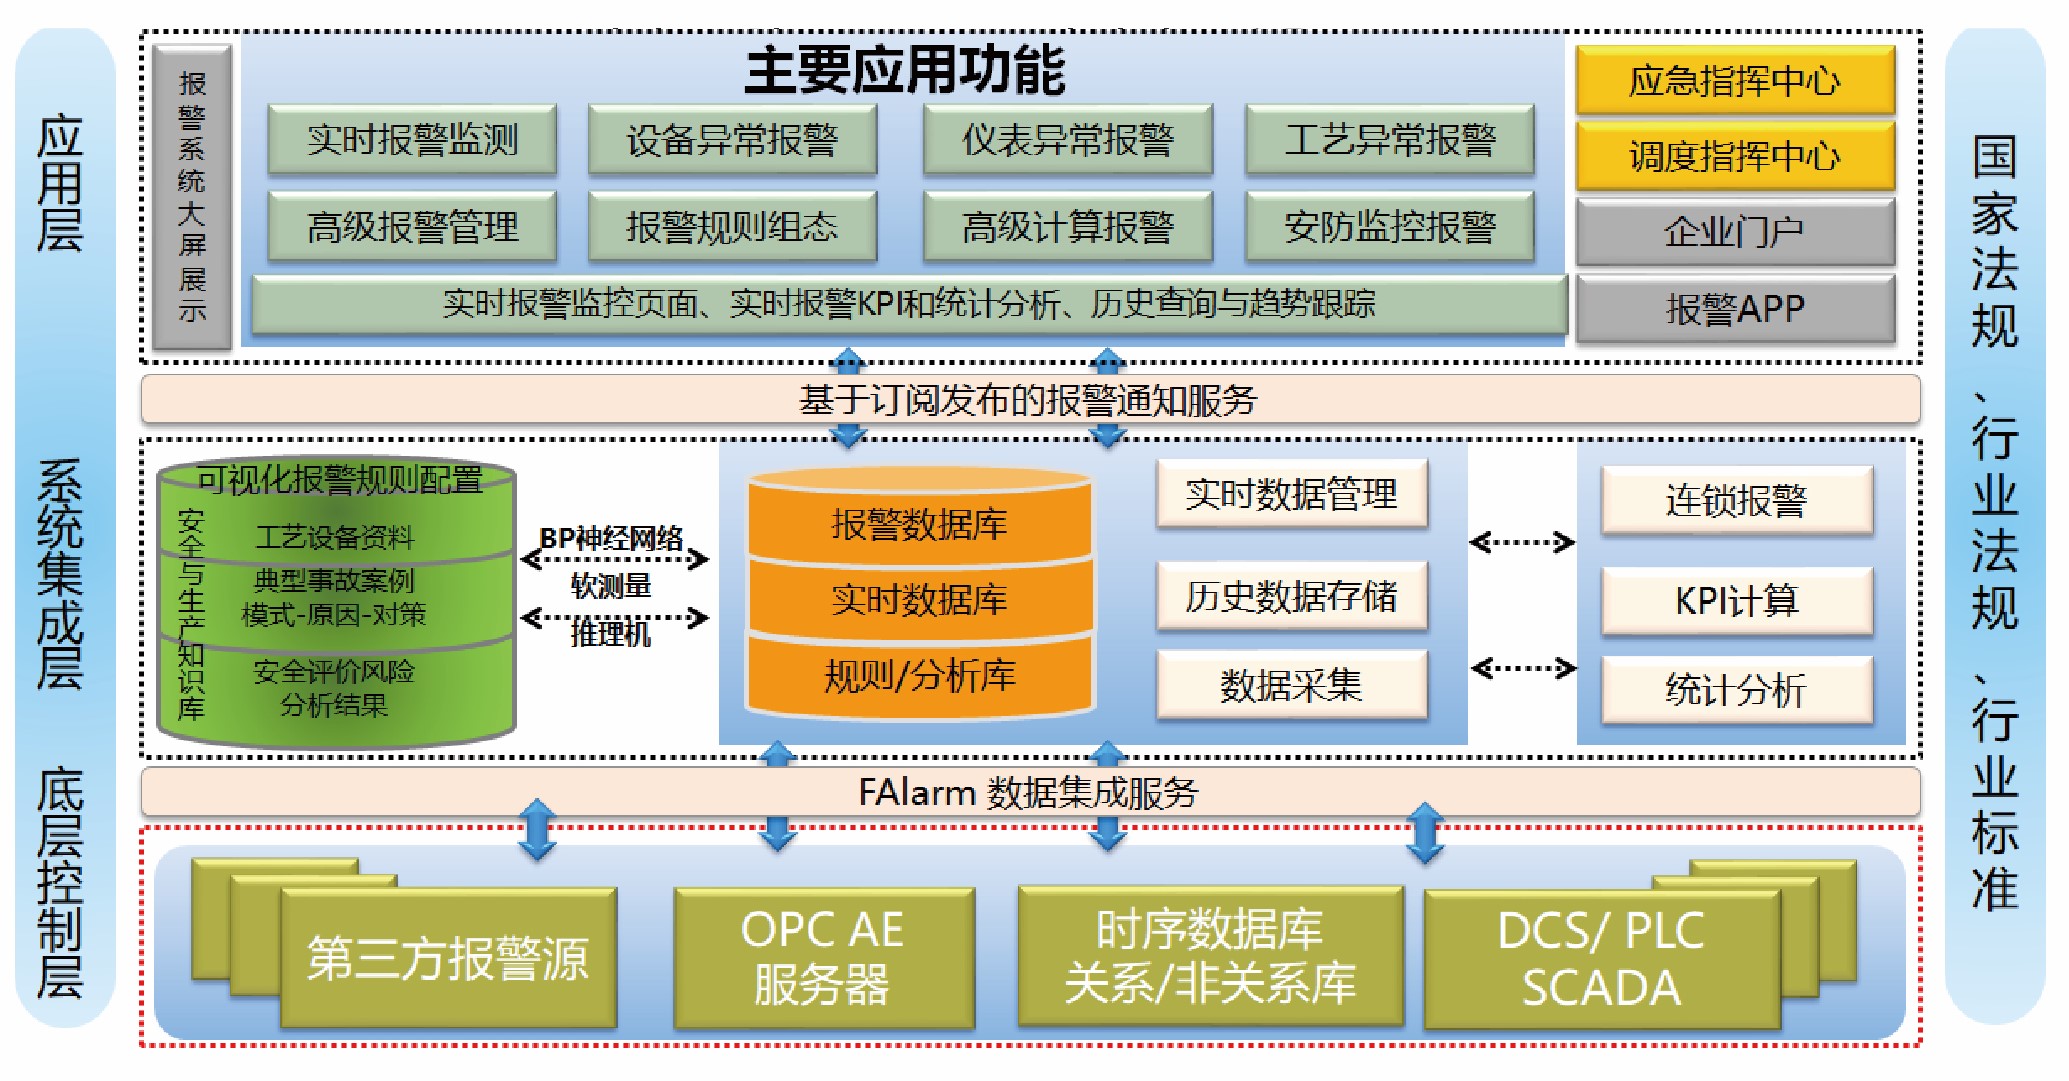
第三,业务平台与数据治理。构建统一的智能安防平台,完成数据清洗、标签化、结构化存储和跨系统共享,让AI分析结果真正进入业务流。
第四,场景化应用交付。面向公安、交通、应急、园区、校园、医院等客户,交付可操作、可闭环、可审计的智能应用,如重点人员管控、交通流量优化、异常事件联动处置等。
可以说,没有系统集成服务,AI算法只是散落的工具;有了系统集成服务,AI才能成为安防体系的生产力。
三、从“算法竞赛”走向“集成能力竞赛”
过去几年,市场关注点集中在算法精度和算力规模。进入“人工智能+安防”大时代后,竞争焦点正在迁移:
一是多场景适配能力。同一套平台能否快速复制到不同行业,取决于集成服务的标准化与模块化程度。
二是软硬协同能力。AI算法与前端设备、边缘计算、存储、网络之间需要深度优化,单纯堆叠硬件无法解决实时性和稳定性问题。
三是数据安全与合规能力。安防数据高度敏感,系统集成必须内嵌权限管理、加密传输、隐私脱敏和审计追踪。
四是持续运维与迭代能力。AI模型会漂移,场景会变化,集成服务商需要提供长期运营、算法更新和系统升级支持。
这意味着,未来安防行业的赢家,不只是算法公司,也不只是硬件厂商,而是具备算法、平台、硬件、交付和运维一体化能力的系统集成服务商。
四、典型应用场景与价值释放
在公共安全领域,系统集成服务可实现重点区域人员车辆的实时布控、轨迹还原和风险预警,提升出警效率和防控精度。
在智慧交通领域,通过视频AI与信号控制、诱导系统集成,可实现流量检测、事件自动发现和信号配时优化,缓解拥堵。
在园区与社区领域,集成人脸门禁、车牌识别、访客管理、高空抛物监测、消防通道占用检测等,构建一体化智能安防体系。
在能源与金融等高风险行业,AI系统集成可对作业规范、周界入侵、异常行为进行实时监管,降低安全事故与运营风险。
这些场景的共同点是:需求明确、数据丰富、闭环价值清晰,因而成为人工智能行业应用系统集成服务率先爆发的方向。
五、挑战与应对
“人工智能+安防”大时代并非一片坦途。系统集成服务面临标准不统一、数据孤岛、项目定制化程度高、交付周期长、专业人才短缺等挑战。
应对之道在于:
一是推动平台化和低代码化,把可复用的AI能力、设备接入、数据治理模块产品化,降低定制成本。
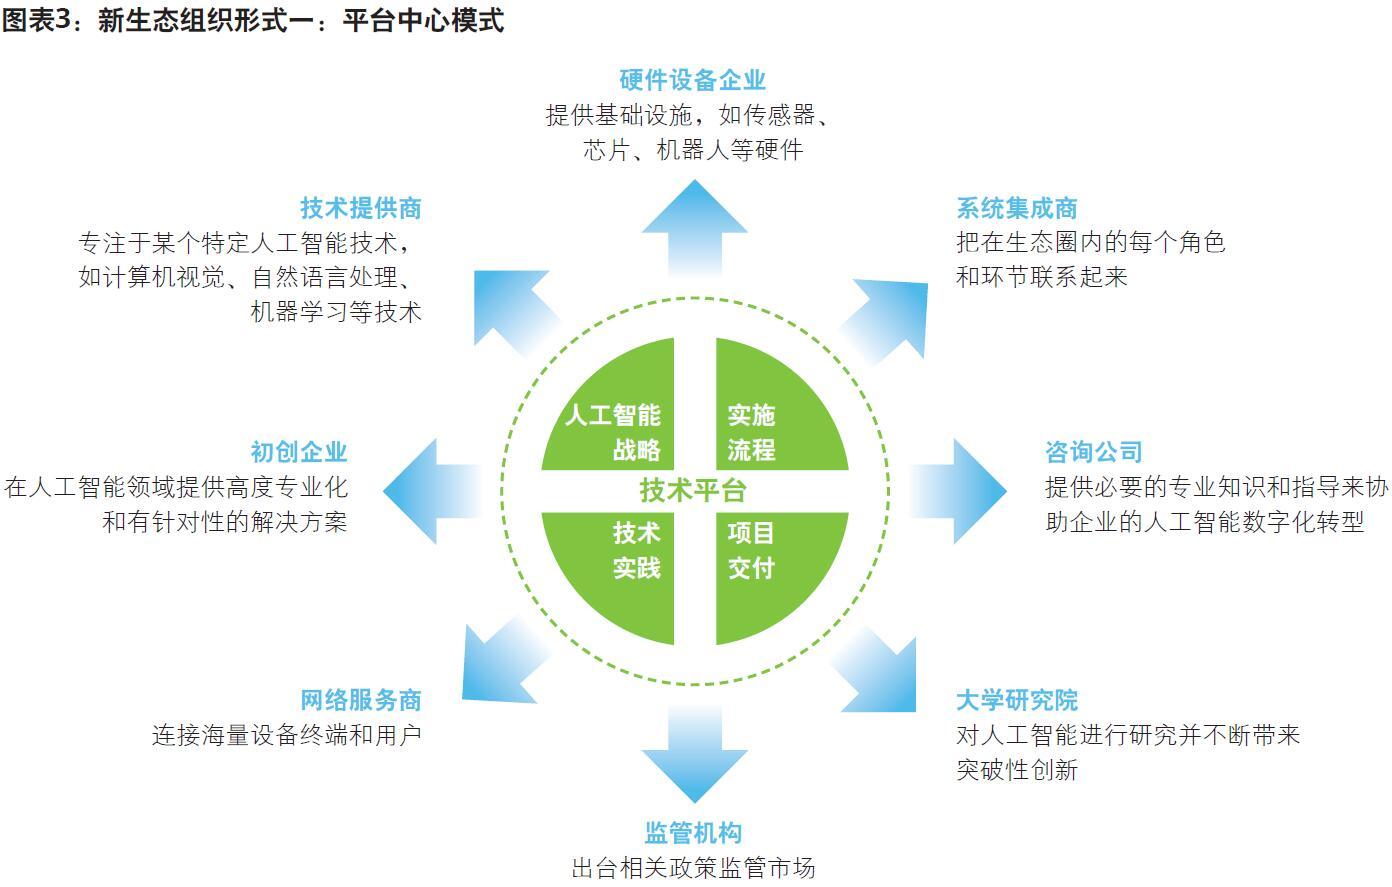
二是加强与生态伙伴合作,形成算法、硬件、平台、集成、运维的分工协作体系。
三是强化安全合规设计,把数据安全和隐私保护前置到系统架构中。
四是培育既懂AI又懂安防业务的复合型集成人才,提升从方案设计到落地运维的全链条能力。
六、
“人工智能+安防”大时代已来,核心不在于单个算法的领先,而在于人工智能行业应用系统集成服务能否把技术能力转化为场景价值。谁能够以平台为底座、以场景为牵引、以交付为生命线,谁就能在这一轮安防智能化升级中占据主动。对产业参与者而言,系统集成服务不是可选项,而是通往安防AI大时代的必经之路。