一、引言
2019年至2023年,全球人工智能产业经历了从技术探索到规模化落地的关键阶段。作为人工智能算力的核心载体,AI芯片行业在市场需求的强劲驱动下实现了跨越式增长。与此人工智能行业应用系统集成服务作为连接底层算力与上层应用的关键环节,也呈现出蓬勃发展的态势。本报告旨在系统梳理过去五年AI芯片行业的市场格局、技术演进与竞争态势,并深入分析人工智能应用系统集成服务的发展现状与趋势,为行业参与者提供参考。
二、AI芯片行业市场概况(2019-2023)
2.1 市场规模与增长
2019年,全球AI芯片市场规模约为110亿美元。随着深度学习模型参数量的指数级增长以及云计算、智能汽车、安防等领域的广泛部署,市场规模在2021年突破200亿美元,2023年进一步攀升至约450亿美元,五年复合年增长率(CAGR)超过32%。中国市场增速高于全球平均水平,2023年国内AI芯片市场规模约占全球的25%,成为仅次于北美的第二大市场。
2.2 细分市场结构
从应用场景看,云端训练芯片依然占据最大份额(约40%),但边缘推理芯片和端侧智能芯片的增速最快。从技术架构看,GPU凭借生态优势在云端训练市场保持主导地位,ASIC和FPGA在特定推理场景中快速渗透。从部署方式看,2023年云端AI芯片占比约55%,边缘及终端AI芯片占比提升至45%,反映出AI应用从数据中心向场景端下沉的明显趋势。
2.3 竞争格局
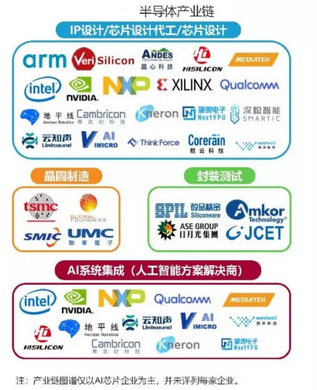
全球市场呈现“一超多强”格局。英伟达凭借GPU产品线和CUDA生态,在云端训练市场占据约80%的份额。AMD、英特尔通过收购和产品迭代持续追赶。中国市场中,华为昇腾、寒武纪、阿里平头哥、地平线等企业快速崛起,在推理芯片、自动驾驶芯片等细分领域形成差异化竞争力。2022-2023年,受地缘政治因素影响,国产AI芯片的自主替代进程明显加速。
三、AI芯片技术演进趋势
3.1 算力需求驱动架构创新
大模型时代的到来使单芯片算力需求从2019年的百TFLOPS级跃升至2023年的千TFLOPS级。chiplet(芯粒)技术、3D堆叠、HBM高带宽内存成为提升算力密度的关键路径。存算一体、光计算等新型架构从实验室走向产品化探索。
3.2 能效比成为核心指标
随着边缘侧AI应用的爆发,每瓦性能(Performance per Watt)取代峰值算力成为重要评价维度。2023年主流边缘AI芯片的能效比较2019年提升了3-5倍,专用架构(如NPU)在能效上显著优于通用架构。
3.3 软件生态竞争加剧
AI芯片的竞争已从硬件延伸至软件栈。英伟达CUDA生态的护城河效应依然显著,但华为CANN、寒武纪BANG、谷歌TPU的XLA等生态正在加速建设。开源框架(如PyTorch、TensorFlow)与芯片的适配深度成为客户选型的重要考量。
四、人工智能行业应用系统集成服务发展分析
4.1 服务内涵与价值定位
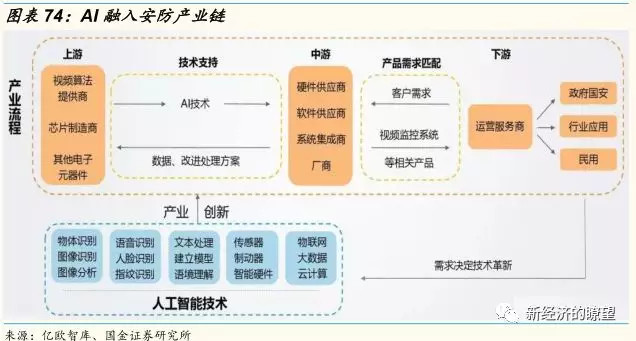
人工智能应用系统集成服务是指将AI芯片、算法模型、软件平台与行业场景需求相结合,提供从方案设计、软硬件适配、系统部署到运维优化的全链条服务。其核心价值在于降低AI技术的应用门槛,解决“最后一公里”的落地难题。
4.2 市场发展阶段
2019-2021年为导入期,系统集成服务主要集中于安防、金融、互联网等数字化基础较好的行业,服务内容以定制化项目制为主。2022-2023年进入快速成长期,制造、能源、医疗、交通等传统行业的智能化改造需求释放,服务模式从项目制向“平台+服务”订阅制演进。据估算,2023年中国AI系统集成服务市场规模约为800亿元人民币,同比增长约35%。
4.3 典型服务模式
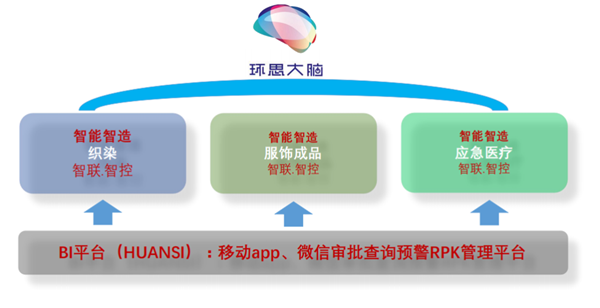
(1)行业解决方案集成:面向智慧城市、智能工厂、智慧医疗等场景,整合AI芯片厂商的硬件平台与ISV的算法能力,提供端到端解决方案。典型参与者包括系统集成商、云服务商和行业龙头企业的数字化部门。
(2)软硬件适配与优化服务:针对国产AI芯片生态碎片化的问题,提供模型迁移、算子开发、性能调优等服务,帮助客户在多元算力平台上实现应用落地。
(3)AI平台运营服务:以MLOps为核心,提供模型开发、训练、部署、监控的全生命周期管理平台,降低企业AI应用的运维复杂度。
4.4 主要挑战
当前系统集成服务面临三方面挑战:一是AI芯片架构多样,软硬件适配成本高;二是行业碎片化需求导致项目复用率低,规模效应难以显现;三是既懂AI技术又懂行业业务的复合型人才短缺。
五、AI芯片与系统集成服务的协同效应
AI芯片的性能提升为系统集成服务拓展了应用边界,而系统集成服务的深化又反向拉动了芯片的规模化出货。以智能安防为例,边缘AI芯片的能效提升使前端设备具备实时分析能力,系统集成商据此构建了“边缘+云”协同的安防解决方案,推动芯片出货量从2019年的数百万片增长至2023年的数千万片。类似地,在智能汽车领域,自动驾驶芯片与域控制器集成服务的协同演进,加速了L2+级辅助驾驶的普及。
六、未来展望与建议
展望2024年及以后,AI芯片行业将呈现以下趋势:大模型推理需求超越训练需求,推动推理芯片市场扩容;RISC-V架构在AIoT领域加速渗透;Chiplet生态逐步成熟,降低先进制程依赖。对于系统集成服务而言,标准化与行业化并重将成为主旋律——一方面通过标准化中间件降低适配成本,另一方面深耕垂直行业形成可复用的解决方案模板。
建议行业参与者:第一,芯片厂商应加强与系统集成商的生态合作,提供更完善的开发工具与技术支持;第二,系统集成商应聚焦细分行业,沉淀领域知识,构建差异化服务能力;第三,政策层面应鼓励国产芯片与行业应用的协同验证,推动建立软硬件适配的标准规范。
七、
2019-2023年,AI芯片行业在算力需求爆发与技术创新的双轮驱动下实现了高速增长,中国企业在部分细分领域形成了全球竞争力。人工智能应用系统集成服务作为产业落地的关键纽带,正处于从项目制向平台化转型的历史节点。未来五年,随着AI技术向千行百业持续渗透,芯片与集成服务的协同将更加紧密,共同构筑智能时代的基础设施。